富士胶片重大战略调整:印刷商业创新业务拟分拆独立上市
全球传统印刷、文印市场持续萎缩,老牌巨头富士胶片开启重大业务重构。
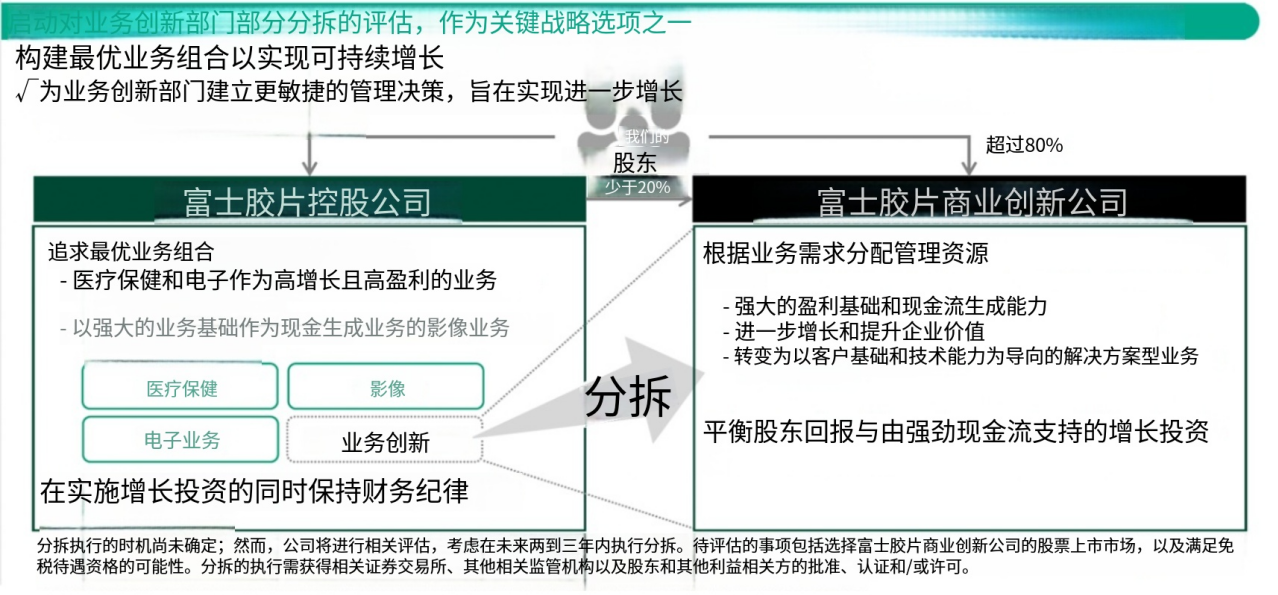
2026年8月,富士胶片控股发布财报时正式官宣,启动商业创新(BI)业务分拆独立上市可行性评估,计划未来23年推动该板块登陆东京证券交易所,母公司仅保留不高于20%少数股权。
商业创新BI板块包含印刷数码设备、Dimatix工业喷墨打印头、版材、办公文档解决方案,营收占集团总营收超30%,也是富士胶片深耕数十年的印刷核心板块,但业务增长持续承压。本次分拆,是集团面对印刷行业存量竞争做出的关键战略抉择。
一、从胶片到喷墨印刷,富士的产业转型之路
富士胶片1934年起家,依靠胶片业务成长为全球影像巨头。在胶片时代落幕之后,企业提前布局多元化,切入医疗、半导体材料赛道,躲过了柯达等同行的破产危机。
在印刷喷墨领域,富士完成多笔关键并购,搭建完整技术底盘。
2006年收购美国Dimatix,拿下MEMS压电喷墨喷头核心技术,奠定工业喷墨硬件根基;后续陆续推出Jet Press商业喷墨机、Acuity宽幅UV打印设备,覆盖商业、包装、广告印刷。
2019年完成富士施乐全资收购,后续更名为富士胶片商业创新,实现品牌、技术完全自主运营,构建起喷头墨水整机一体化能力。
二、分拆不是简单剥离,双向释放业务价值
本次分拆不属于资产出售,而是集团精细化管理手段,兼顾母公司与BI板块各自发展诉求。
对富士胶片控股母公司:
分拆之后集团资源将集中投向 医疗保健、电子材料、影像 三大高增长赛道,减少成熟传统印刷业务对资金、管理资源的占用,把重心放在高毛利新兴产业。
对商业创新BI业务:
独立上市后将获得独立融资渠道与完整决策自主权,摆脱集团内部资源约束。
可以更加灵活开展并购、跨界合作,聚焦数码包装、工业喷墨、智能文档服务等增量赛道,挖掘印刷数字化的成长空间,解决传统印刷业务增长天花板的难题。
三、行业启示:传统印刷巨头的生存样本
回顾行业历史,胶片崩塌时期,柯达、爱克发都陷入转型困局,富士依靠多元化顺利度过周期。如今印刷行业同样迎来结构性变化,传统版材、文印业务增长放缓,数码喷墨成为主要增长动力。
BI板块手握Dimatix星光系列工业喷头、全套喷墨整机、墨水技术,具备强大现金流基础。独立之后,一方面要承接传统印刷存量业务,另一方面需要加速向工业喷墨、电子制造喷墨等跨界赛道拓展,寻找第二增长曲线。
整个分拆流程尚需交易所、监管机构以及股东审批,最终落地时间尚未确定。
对于全球印刷产业链而言,此次战略调整,也代表老牌印刷装备巨头正在重新定义自身定位,行业或将迎来新一轮的技术与资本变局。

