1‑7 月国内 3D 打印设备产量同比增 52.3%,产业内外需同步高景气
国家统计局8月17日发布工业产品运行数据,2026年1 7月,国内3D打印设备产量同比增长52.3%,其中7月当月产量同比增速进一步抬升至65.7%,延续上半年的上行态势,上半年1 6月该品类产量同比增速为48.5%,在国内主要高技术工业产品当中增速表现突出。横向对比来看,同期工业机器人产量同比增长28.5%,锂离子电池产量同比增长40.2%,3D打印设备增速显著高于这两个热门高技术装备赛道,成为制造业向新向优转型的代表性品类。
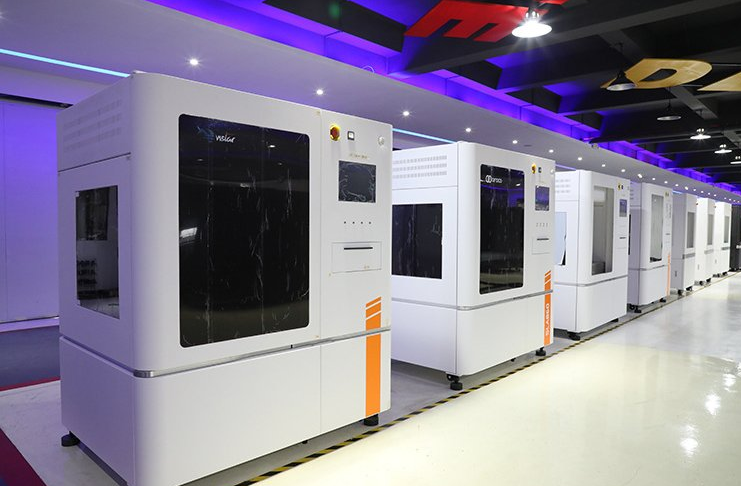
不止国内生产端持续走高,出口市场同样保持高速扩张,根据海关总署公开统计,2026年上半年我国3D打印机累计出口362万台,同比增长90.2%;出口金额96.11亿元,同比增长109.3%。回溯今年前4月,行业已经实现出口246万台,货值61.06亿元,同比分别增长100.3%和110.4%,业内机构预判,2026全年国内3D打印机出口总量有望冲击800万台规模,内外市场双向拉动产业规模上行。
从宏观工业大背景来看,新动能正在成为拉动国内规上工业增长的重要力量,国家统计局初步测算,前7个月新动能对规模以上工业增长贡献率达到50.9%,较上半年提升3个百分点。7月当月,规模以上数字产品制造业增加值同比增长17.3%,环比加快3.5个百分点,其中人工智能相关电子元器件及设备制造、智能装备制造增加值分别实现24.7%、15.1%的同比增长,3D打印作为智能装备的重要分支,正好处在这一轮新旧动能转换的浪潮之中。
产量与出口数据高增背后,也要客观看待产业现实,高速增长既包含工业级金属、树脂增材装备的需求释放,也包含大量消费级桌面设备的出货拉动。当前国内3D打印已经从早期科研样机验证阶段,逐步走向多行业落地,汽车、航空航天、模具工装、医疗、文创消费都在扩大应用,像一汽超级打印工厂这类工业级增材创新平台落地,也代表工业端应用正在持续深化。但行业依旧面临材料体系完善、核心零部件迭代、车规级与工业级零部件规模化验证等现实课题,产量走高不等于大规模工业应用已经完全成熟,后续需要装备、材料、下游制造场景协同打磨,才能进一步释放增材制造的产业价值。

